JPK CIT bez błędów – jak ALTO Advisory pomaga przygotować firmę do nowych obowiązków raportowych?
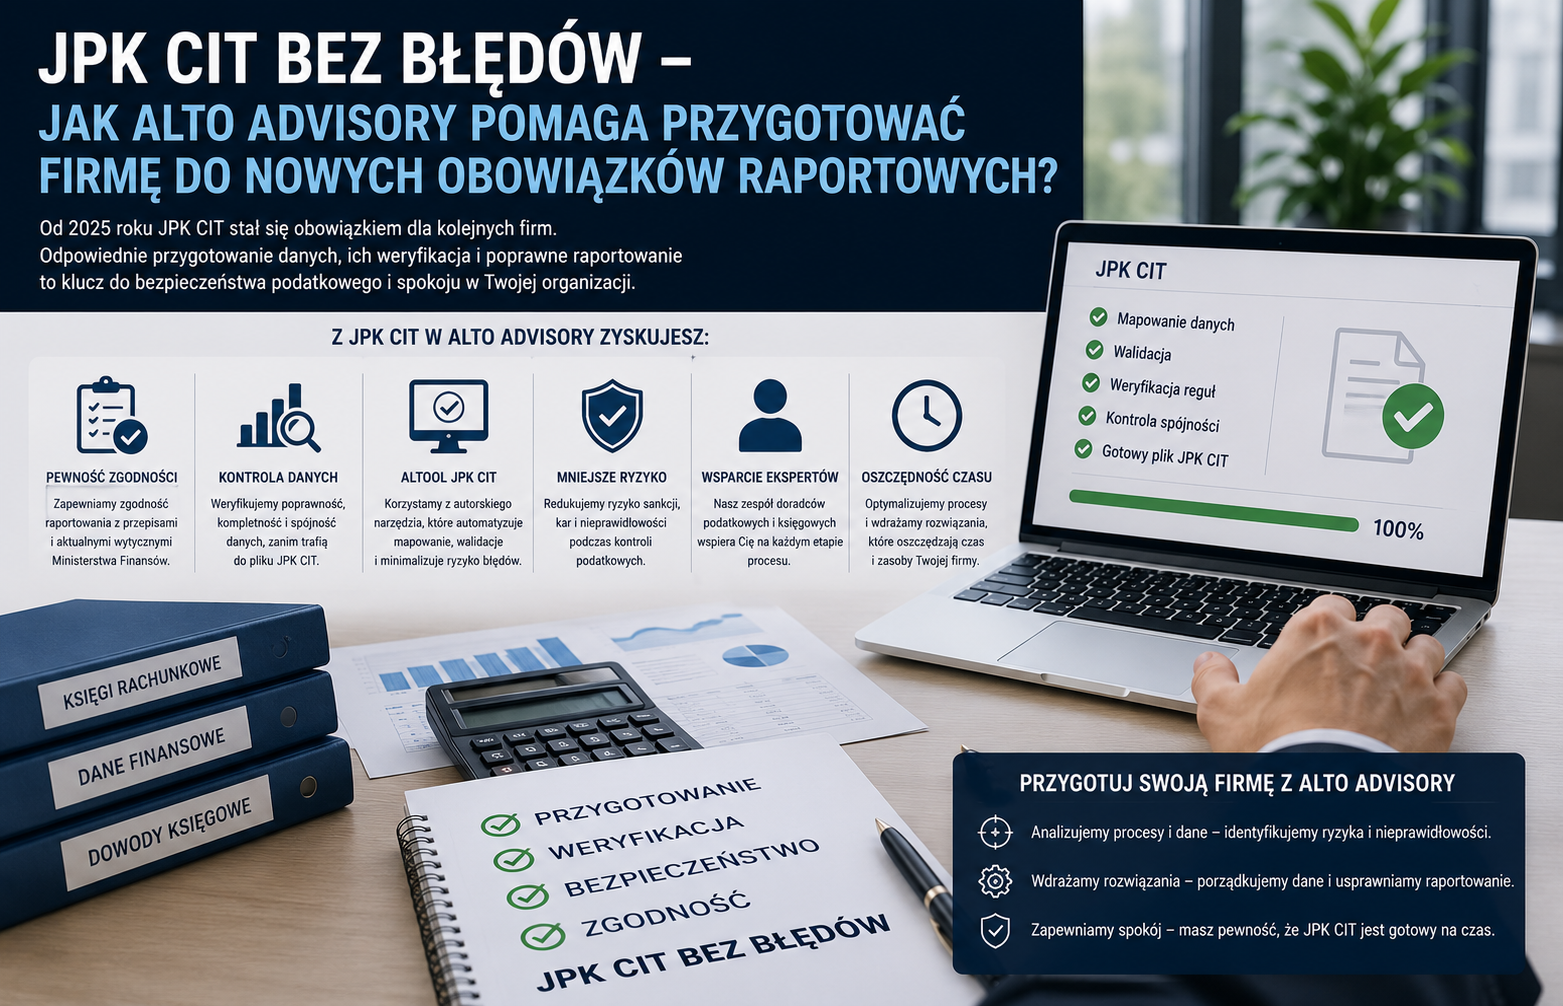
JPK CIT zmienia sposób, w jaki dane z ksiąg rachunkowych będą udostępniane administracji skarbowej. Nie jest to wyłącznie nowy format pliku ani zadanie dla działu IT. To projekt łączący podatki, rachunkowość, dane podstawowe, systemy finansowe, środki trwałe oraz kontrolę wewnętrzną.
Z tego artykułu dowiesz się, czym jest JPK CIT, kogo i od kiedy obejmuje, jakie dane trzeba przygotować, gdzie najczęściej powstają błędy oraz jak ALTO Advisory może wesprzeć firmę od analizy obowiązku po testową generację i walidację plików.
Czym jest JPK CIT?
JPK CIT to potoczne określenie obowiązku prowadzenia ksiąg rachunkowych przy użyciu programów komputerowych oraz przekazywania ich właściwemu organowi podatkowemu w ustrukturyzowanej formie elektronicznej.
W praktyce JPK CIT obejmuje przede wszystkim dwie struktury:
- JPK_KR_PD – dane z ksiąg rachunkowych uzupełnione o informacje potrzebne do rozliczenia podatku dochodowego,
- JPK_ST_KR – dane dotyczące środków trwałych oraz wartości niematerialnych i prawnych.
JPK CIT nie jest zatem pojedynczym formularzem podobnym do deklaracji CIT-8. To szczegółowy zestaw danych pochodzących z systemów finansowo-księgowych i rejestrów majątku.
Granice obowiązku
JPK CIT nie zastępuje:
- deklaracji CIT-8 lub CIT-8AB,
- kalkulacji podatku dochodowego,
- sprawozdania finansowego,
- dokumentacji cen transferowych,
- JPK_V7,
- dokumentacji potwierdzającej ujęcie i podatkową kwalifikację transakcji.
Dane zawarte w tych dokumentach powinny być jednak ze sobą zgodne. Administracja skarbowa może porównywać wynik finansowy, wynik podatkowy, wartości wykazane w deklaracji CIT, rozliczenia VAT, dane o kontrahentach oraz informacje o środkach trwałych.
Dlaczego JPK CIT jest zmianą systemową?
W tradycyjnym modelu kontroli urząd skarbowy prosił o wybrane księgi, zestawienia lub dokumenty. JPK CIT prowadzi do modelu, w którym szczegółowe dane księgowe są przekazywane cyklicznie, po zakończeniu roku podatkowego.
Oznacza to, że organ podatkowy może analizować między innymi:
- kompletność zapisów księgowych,
- chronologię i ciągłość numeracji,
- sposób mapowania kont,
- identyfikatory dokumentów i kontrahentów,
- rozbieżności między rachunkowym a podatkowym ujęciem kosztów i przychodów,
- operacje dotyczące środków trwałych,
- nietypowe księgowania i zapisy ręczne,
- zgodność danych z CIT-8, JPK_V7 i sprawozdaniem finansowym.
Największą zmianą jest więc nie sam obowiązek wysłania pliku, ale zwiększenie przejrzystości danych podatnika. Błąd popełniony na początku procesu księgowego może zostać ujawniony dopiero podczas walidacji pliku albo automatycznego porównania danych przez administrację skarbową.
Kogo obejmuje JPK CIT i od kiedy?
Wdrażanie obowiązku zostało podzielone na etapy. O tym, do której grupy należy podmiot, decydują między innymi jego status, poziom przychodów, obowiązki w VAT oraz moment rozpoczęcia roku podatkowego.
Pierwszy etap
Za lata podatkowe rozpoczynające się po 31 grudnia 2024 r. obowiązek obejmuje:
- podatkowe grupy kapitałowe,
- podatników CIT, których przychody uzyskane w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro.
W przypadku podatnika z rokiem kalendarzowym pierwszym raportowanym okresem jest zasadniczo 2025 r., a pierwsza wysyłka JPK_KR_PD nastąpi w 2026 r., w terminie właściwym dla złożenia rocznego zeznania CIT.
Dla pierwszej grupy obowiązek przekazania struktury dotyczącej środków trwałych został przesunięty. W rezultacie zakres raportowania za pierwszy rok może różnić się od zakresu obowiązującego za kolejne okresy.
Drugi etap
Za lata podatkowe rozpoczynające się po 31 grudnia 2025 r. obowiązek obejmuje również pozostałych podatników CIT zobowiązanych do przekazywania ewidencji JPK_VAT.
Dla podatnika rozliczającego się według roku kalendarzowego będzie to zasadniczo raportowanie danych za 2026 r. w 2027 r.
Trzeci etap
Za lata podatkowe rozpoczynające się po 31 grudnia 2026 r. obowiązek obejmie pozostałych podatników CIT prowadzących księgi objęte regulacją.
Dla podmiotów z rokiem kalendarzowym oznacza to zasadniczo raportowanie danych za 2027 r. w 2028 r.
Uwaga na niestandardowy rok podatkowy
Daty wdrożenia odnoszą się do lat podatkowych rozpoczynających się po wskazanych dniach. Nie należy automatycznie przyjmować harmonogramu właściwego dla roku kalendarzowego.
Firma, której rok podatkowy rozpoczyna się na przykład 1 lipca, powinna odrębnie ustalić:
- datę rozpoczęcia pierwszego raportowanego roku,
- status podatnika na właściwy moment,
- przychody z poprzedniego roku podatkowego,
- termin złożenia zeznania rocznego,
- termin pierwszego przekazania JPK_KR_PD i JPK_ST_KR.
Tabela decyzyjna: kiedy firma powinna wdrożyć JPK CIT?
Sytuacja podatnika | Pierwszy rok objęty obowiązkiem | Zakres działania |
|---|---|---|
Podatkowa grupa kapitałowa z rokiem kalendarzowym | 2025 | Przygotowanie JPK_KR_PD; weryfikacja odrębnego terminu dla JPK_ST_KR |
Podatnik CIT z przychodami powyżej równowartości 50 mln euro | Rok rozpoczynający się po 31.12.2024 | Ustalenie progu, mapowanie ksiąg, wdrożenie JPK_KR_PD |
Podatnik CIT zobowiązany do przesyłania JPK_VAT, nieobjęty pierwszym etapem | Rok rozpoczynający się po 31.12.2025 | Pełne przygotowanie danych księgowych i ewidencji środków trwałych |
Pozostały podatnik CIT prowadzący księgi objęte obowiązkiem | Rok rozpoczynający się po 31.12.2026 | Wdrożenie najpóźniej w trzecim etapie |
Podmiot ze zmienionym lub niestandardowym rokiem podatkowym | Zależnie od daty rozpoczęcia roku | Indywidualna analiza harmonogramu |
Podmiot zwolniony z CIT albo osiągający dochody zwolnione | Nie można rozstrzygnąć wyłącznie na podstawie zwolnienia | Weryfikacja statusu podatnika i podstawy ewentualnego wyłączenia |
Podmiot zagraniczny prowadzący działalność w Polsce | Zależnie od statusu i sposobu prowadzenia ksiąg | Analiza obowiązków zakładu lub polskiej jednostki |
Firma po reorganizacji, połączeniu albo zmianie systemu | Zależnie od kontynuacji roku i statusu podmiotów | Analiza obowiązku oraz zapewnienie ciągłości danych |
Samo niepłacenie podatku nie oznacza automatycznie braku obowiązku. Status podatnika, rodzaj prowadzonej ewidencji i podstawa zwolnienia powinny zostać ocenione oddzielnie.
Co zawiera JPK_KR_PD?
JPK_KR_PD rozwija dane znane z ksiąg rachunkowych o informacje istotne dla rozliczenia podatku dochodowego. Zakres pliku obejmuje między innymi dane identyfikacyjne, informacje o kontach, zapisy księgowe, salda i obroty oraz dane wspierające uzgodnienie wyniku finansowego z podatkowym.
W zależności od struktury danych i charakteru transakcji przygotowania mogą wymagać:
- plan kont i konta księgi głównej,
- dzienniki księgowań,
- zapisy na kontach,
- zestawienia obrotów i sald,
- identyfikatory dokumentów księgowych,
- numery identyfikacji podatkowej kontrahentów,
- oznaczenia kont wymagane dla określonych kategorii podmiotów,
- informacje o różnicach pomiędzy wynikiem rachunkowym i podatkowym,
- dane pozwalające powiązać księgi z kalkulacją CIT.
Znaczniki kont
Jednym z najważniejszych elementów wdrożenia jest przypisanie kont księgowych do wymaganych znaczników. Mapowanie zależy od rodzaju działalności i sprawozdawczości jednostki.
Nie powinno być wykonywane wyłącznie na podstawie nazwy konta. Konto „usługi obce” może obejmować różne podatkowo transakcje, a jedno konto techniczne może służyć do księgowania operacji o odmiennym charakterze.
Prawidłowe mapowanie wymaga analizy:
- treści ekonomicznej księgowań,
- zasad rachunkowości,
- schematów księgowych,
- analityki kont,
- sposobu sporządzania sprawozdania finansowego,
- podatkowej kwalifikacji operacji.
Rozliczenie wyniku podatkowego
JPK CIT zwiększa znaczenie procesu przejścia z wyniku bilansowego do wyniku podatkowego. Firma powinna potrafić wskazać, z czego wynikają różnice i jak są powiązane z zapisami księgowymi.
Dotyczy to między innymi:
- kosztów niestanowiących kosztów uzyskania przychodów,
- przychodów niepodlegających opodatkowaniu,
- przychodów i kosztów ujmowanych w innym okresie podatkowym,
- różnic trwałych i przejściowych,
- odpisów aktualizujących i rezerw,
- kosztów finansowania dłużnego,
- rozliczeń międzyokresowych,
- podatkowych korekt przychodów i kosztów,
- ulg i odliczeń wymagających danych spoza księgi głównej.
Jeśli kalkulacja CIT jest przygotowywana dopiero po zamknięciu roku w arkuszu kalkulacyjnym, bez trwałego połączenia z kontami i dokumentami, ryzyko niespójności będzie większe.
Co zawiera JPK_ST_KR?
JPK_ST_KR obejmuje informacje o środkach trwałych oraz wartościach niematerialnych i prawnych. Dane pochodzą zazwyczaj z modułu majątku trwałego, dodatkowej ewidencji podatkowej albo arkuszy pomocniczych.
Przygotowania mogą dotyczyć takich informacji jak:
- identyfikacja składnika majątku,
- data nabycia lub wytworzenia,
- data przyjęcia do używania,
- wartość początkowa,
- klasyfikacja środka trwałego,
- metoda i stawka amortyzacji,
- odpisy bilansowe i podatkowe,
- ulepszenia, aktualizacje i zmiany wartości,
- likwidacja, sprzedaż lub inne wykreślenie z ewidencji,
- różnice między ewidencją rachunkową a podatkową.
Dlaczego ewidencja środków trwałych jest częstym źródłem błędów?
W wielu firmach dane o majątku są rozproszone pomiędzy:
- księgą główną,
- modułem środków trwałych,
- ewidencją podatkową,
- systemem zakupowym,
- dokumentacją techniczną,
- arkuszami kalkulacyjnymi.
Problemy pojawiają się szczególnie po migracji systemu, połączeniu spółek, aportach, nabyciu przedsiębiorstwa, inwestycjach w obcych środkach trwałych oraz przy rozbudowanych projektach inwestycyjnych.
Suma odpisów z rejestru środków trwałych powinna być możliwa do uzgodnienia z księgą główną i kalkulacją CIT. Samo techniczne wygenerowanie poprawnego pliku nie rozwiąże różnic istniejących w danych źródłowych.
Termin wysyłki JPK CIT
JPK CIT jest raportowaniem rocznym. Pliki przekazuje się po zakończeniu roku podatkowego, w terminie powiązanym z terminem złożenia właściwego zeznania rocznego.
Dla podatnika z rokiem kalendarzowym standardowy termin przypada zasadniczo na koniec trzeciego miesiąca następnego roku, o ile przepisy nie przewidują szczególnego przesunięcia.
Nie oznacza to jednak, że prace można rozpocząć po zamknięciu roku. Jeżeli w księgach brakuje identyfikatorów kontrahentów, dokumentów, wymaganej analityki lub odpowiednich znaczników, ich odtworzenie po kilkunastu miesiącach może być kosztowne i niepełne.
Jak przygotować firmę do JPK CIT?
1. Ustalenie obowiązku i harmonogramu
Pierwszym krokiem jest odpowiedź na cztery pytania:
- Czy podmiot jest objęty obowiązkiem?
- Do której grupy wdrożeniowej należy?
- Kiedy rozpoczyna się jego pierwszy raportowany rok?
- Kiedy trzeba przekazać poszczególne struktury?
Na tym etapie należy uwzględnić niestandardowy rok podatkowy, reorganizacje, przynależność do podatkowej grupy kapitałowej, status VAT oraz sposób ustalenia limitu przychodów.
2. Analiza luk w danych
Analiza luk, czyli gap analysis, porównuje wymagania struktury JPK z danymi rzeczywiście dostępnymi w firmie.
Powinna objąć:
- system finansowo-księgowy,
- plan kont,
- dane kontrahentów,
- źródła numerów dokumentów,
- rejestr środków trwałych,
- moduły zakupowe i sprzedażowe,
- kalkulację podatku dochodowego,
- proces zamknięcia miesiąca i roku,
- interfejsy pomiędzy systemami,
- dane wprowadzane ręcznie.
Rezultatem powinien być rejestr luk zawierający właściciela problemu, sposób naprawy, priorytet oraz termin realizacji.
3. Mapowanie planu kont
Mapowanie powinno mieć udokumentowaną logikę i właściciela biznesowego. W procesie powinni uczestniczyć nie tylko informatycy, lecz również księgowość, zespół podatkowy oraz osoby odpowiedzialne za sprawozdawczość finansową.
Dobra dokumentacja mapowania zawiera:
- numer i nazwę konta,
- opis operacji księgowanych na koncie,
- przypisany znacznik,
- uzasadnienie przypisania,
- informację o wyjątkach,
- datę zatwierdzenia,
- osobę odpowiedzialną,
- historię zmian.
4. Uporządkowanie danych podstawowych
Nawet dobrze skonfigurowany generator nie utworzy poprawnego pliku, jeżeli system źródłowy zawiera niekompletne dane.
Weryfikacji wymagają przede wszystkim:
- numery NIP i inne identyfikatory kontrahentów,
- numery dokumentów,
- daty księgowania i daty operacji,
- identyfikatory zapisów,
- słowniki typów dokumentów,
- waluty i kursy,
- dane środków trwałych,
- powiązania zapisów z dokumentami źródłowymi.
Dane należy normalizować u źródła. Ręczne poprawianie pliku przed wysyłką może prowadzić do utraty ścieżki audytowej i powtarzania tych samych błędów w kolejnych latach.
5. Połączenie ksiąg z kalkulacją CIT
Firma powinna zbudować kontrolowane przejście pomiędzy:
- wynikiem finansowym brutto,
- korektami podatkowymi,
- podstawą opodatkowania,
- podatkiem należnym,
- wartościami wykazanymi w CIT-8,
- danymi raportowanymi w JPK_KR_PD.
Każda istotna korekta powinna mieć opis, podstawę, właściciela, powiązanie z kontami oraz dokumentację potwierdzającą.
6. Generacja próbna
Pierwszy plik nie powinien powstawać dopiero w ustawowym terminie. Test można przeprowadzić na danych z zamkniętego miesiąca, kwartału albo poprzedniego roku, nawet jeżeli nie wszystkie pola są jeszcze dostępne.
Generacja próbna pozwala sprawdzić:
- możliwość technicznego utworzenia pliku,
- kompletność sekcji,
- poprawność typów i formatów danych,
- zgodność sum kontrolnych,
- wydajność systemu,
- czas potrzebny na wygenerowanie i sprawdzenie pliku.
7. Walidacja techniczna i biznesowa
Walidacja techniczna odpowiada na pytanie, czy plik jest zgodny ze schemą. Walidacja biznesowa sprawdza, czy dane mają sens i odpowiadają księgom oraz rozliczeniom podatkowym.
Należy wykonać co najmniej:
- walidację zgodności ze strukturą logiczną,
- kontrolę pól obowiązkowych,
- kontrolę formatów i identyfikatorów,
- uzgodnienie sald i obrotów,
- uzgodnienie zapisów z księgą główną,
- porównanie z bilansem i rachunkiem wyników,
- uzgodnienie amortyzacji,
- porównanie z kalkulacją CIT i deklaracją,
- analizę zapisów nietypowych.
8. Procedura wysyłki i korekt
Proces powinien określać:
- kto generuje plik,
- kto przeprowadza walidację,
- kto zatwierdza dane,
- kto jest uprawniony do wysyłki,
- gdzie przechowywane są pliki i potwierdzenia,
- jak dokumentowane są błędy,
- kiedy przygotowuje się korektę,
- jak zmiana danych źródłowych wpływa na przekazane raportowanie.
Walidacja techniczna a kontrola podatkowa
Rodzaj kontroli | Co sprawdza? | Czy wystarczy przed wysyłką? |
|---|---|---|
Walidacja składniowa | Format pliku i zgodność ze schemą | Nie |
Kontrola kompletności | Obecność wymaganych pól i sekcji | Nie |
Uzgodnienie księgowe | Zgodność zapisów, obrotów i sald | Nie |
Kontrola podatkowa | Prawidłowość korekt i kalkulacji CIT | Nie |
Kontrola krzyżowa | Zgodność z CIT-8, JPK_V7 i sprawozdaniem | Nie |
Pełny proces akceptacji | Łączy kontrolę techniczną, księgową i podatkową | Tak, jeżeli jest odpowiednio zaprojektowany |
Komunikat „plik zgodny ze schemą” nie oznacza, że dane są poprawne podatkowo. Schemat może zaakceptować plik zawierający błędne mapowanie kont, nieprawidłową wartość podatkową albo dane niezgodne z deklaracją.
Najczęstsze błędy przy wdrażaniu JPK CIT
Traktowanie projektu jako zadania IT
IT może przygotować eksport danych, ale nie powinno samodzielnie decydować o podatkowej kwalifikacji transakcji, różnicach między wynikiem bilansowym i podatkowym ani znaczeniu kont.
Rozpoczęcie prac dopiero po zamknięciu roku
Brakujące dane mogą dotyczyć tysięcy dokumentów. Ich uzupełnianie pod presją terminu zwiększa ryzyko uproszczeń i ręcznych korekt.
Mapowanie kont wyłącznie według ich nazw
Nazwa konta nie zawsze odzwierciedla charakter wszystkich zapisów. Konieczna jest analiza schematów księgowych i przykładowych dokumentów.
Brak właścicieli danych
Niejasny podział odpowiedzialności powoduje, że zespół podatkowy czeka na księgowość, księgowość na IT, a IT na decyzje biznesowe. Każda luka powinna mieć właściciela i termin zamknięcia.
Ręczne modyfikowanie pliku końcowego
Taka praktyka ogranicza powtarzalność procesu i utrudnia wykazanie, skąd pochodzi dana wartość. Korekta powinna być dokonywana przede wszystkim w systemie źródłowym albo w kontrolowanej warstwie transformacji.
Brak uzgodnienia z CIT-8
Różnice mogą wynikać z prawidłowych przyczyn, ale muszą być identyfikowalne i udokumentowane. Niewyjaśnione rozbieżności są sygnałem ryzyka.
Pominięcie ewidencji środków trwałych
Przesunięcie terminu dla części podatników nie powinno prowadzić do odłożenia projektu. Uporządkowanie historycznych danych majątkowych jest często bardziej pracochłonne niż przygotowanie księgi głównej.
Testowanie wyłącznie małej próbki
Plik zawierający pełny rok może ujawnić problemy z wydajnością, duplikatami, znakami specjalnymi, zamkniętymi kontrahentami i historycznymi zapisami, których nie widać w próbce miesięcznej.
Mity dotyczące JPK CIT
Mit: JPK CIT to po prostu roczny JPK_VAT
Nie. JPK CIT opiera się na księgach rachunkowych i danych dotyczących podatku dochodowego. Zakres, źródła i logika informacji są inne niż w JPK_V7.
Mit: wystarczy kupić generator pliku
Generator rozwiązuje część techniczną. Nie naprawi niekompletnych kartotek, błędnych księgowań, niespójnego planu kont ani kalkulacji CIT oderwanej od danych źródłowych.
Mit: jeśli plik przechodzi walidację, jest poprawny
Walidacja strukturalna nie ocenia ekonomicznego i podatkowego sensu danych.
Mit: obowiązek dotyczy wyłącznie dużych przedsiębiorstw
Duzi podatnicy i podatkowe grupy kapitałowe zostali objęci pierwszym etapem. W kolejnych etapach obowiązek rozszerza się na pozostałych podatników CIT spełniających ustawowe warunki.
Mit: firma bez podatku do zapłaty nie musi raportować
Brak podatku może wynikać ze straty, zwolnienia, ulg lub odliczeń. Żadna z tych okoliczności nie przesądza samodzielnie o braku obowiązku JPK CIT.
Mit: projekt można zamknąć po pierwszej wysyłce
Plan kont, systemy, schematy księgowe i przepisy zmieniają się. JPK CIT powinien wejść do stałego procesu zamknięcia roku i zarządzania zmianą.
Wyjątki i sytuacje wymagające indywidualnej analizy
Szczególnej uwagi wymagają:
- podatnicy z rokiem innym niż kalendarzowy,
- podmioty zmieniające rok podatkowy,
- podatkowe grupy kapitałowe i ich spółki,
- oddziały i zakłady podmiotów zagranicznych,
- podmioty korzystające ze zwolnień podatkowych,
- organizacje non-profit będące podatnikami CIT,
- spółki po połączeniu, podziale lub przekształceniu,
- firmy migrujące między systemami w trakcie roku,
- podmioty prowadzące kilka ksiąg lub korzystające z centrum usług wspólnych,
- podatnicy posiadający odrębne ewidencje bilansowe i podatkowe,
- przedsiębiorstwa działające w specjalnych strefach ekonomicznych lub na podstawie decyzji o wsparciu.
W takich sytuacjach standardowy harmonogram wdrożenia może wymagać modyfikacji, a dane mogą być rozproszone pomiędzy kilka systemów i podmiotów.
JPK CIT w grupie kapitałowej
Grupy kapitałowe często korzystają z różnych planów kont, systemów ERP i centrów usług wspólnych. Ujednolicenie podejścia nie musi oznaczać identycznej konfiguracji każdej spółki, ale powinno zapewniać wspólny standard kontroli.
Warto centralnie określić:
- zasady mapowania kont,
- minimalny zakres danych podstawowych,
- standard dokumentacji podatkowej,
- sposób uzgadniania wyniku podatkowego,
- kryteria walidacji,
- procedurę zatwierdzania i wysyłki,
- zasady zarządzania zmianami,
- odpowiedzialność spółki i centrum usług wspólnych.
Należy jednocześnie pamiętać, że odpowiedzialność za dane i obowiązek raportowy trzeba oceniać na poziomie właściwego podatnika. Skonsolidowane raportowanie zarządcze nie zastępuje ksiąg poszczególnych podmiotów.
Bezpieczeństwo i zarządzanie dostępem
Pliki JPK CIT zawierają szczegółowe informacje o działalności firmy, kontrahentach, kosztach, przychodach i majątku. Powinny być objęte kontrolą dostępu adekwatną do ich wrażliwości.
Procedura bezpieczeństwa powinna obejmować:
- ograniczenie liczby osób z dostępem do pełnego pliku,
- rozdzielenie uprawnień do generowania, zatwierdzania i wysyłki,
- szyfrowanie danych podczas przechowywania i przesyłania,
- rejestrowanie zmian i pobrań,
- kontrolowane środowisko testowe,
- zasady udostępniania danych doradcom i dostawcom IT,
- archiwizację plików, potwierdzeń i wersji skorygowanych.
Dane produkcyjne nie powinny być bez potrzeby kopiowane do niekontrolowanych arkuszy lub środowisk testowych.
Liczby i kluczowe daty JPK CIT
Najważniejsze parametry wdrożenia można podsumować następująco:
- 2 główne struktury – JPK_KR_PD oraz JPK_ST_KR,
- 3 etapy wdrożenia – największe podmioty i PGK, podatnicy raportujący JPK_VAT, pozostali podatnicy,
- 50 mln euro – próg przychodów stosowany przy kwalifikacji części podatników do pierwszego etapu,
- 2025 – pierwszy raportowany rok dla podatników z rokiem kalendarzowym objętych pierwszą falą,
- 2026 – rok pierwszej wysyłki JPK_KR_PD za 2025 r. przez podatników z pierwszej fali,
- 2026 – pierwszy rok objęty obowiązkiem dla kolejnej grupy podatników z rokiem kalendarzowym,
- 2027 – pierwszy rok objęty obowiązkiem dla pozostałych podatników z rokiem kalendarzowym,
- 3 miesiące po zakończeniu roku – standardowy okres na złożenie rocznego zeznania CIT i przekazanie danych dla podatników z typowym terminem,
- co najmniej 3 obszary walidacji – techniczny, księgowy i podatkowy.
Próg 50 mln euro nie powinien być przeliczany według dowolnie wybranego kursu. Kwalifikację należy przeprowadzić zgodnie z właściwymi regułami ustawowymi i udokumentować.
Jak ALTO Advisory pomaga przygotować JPK CIT bez błędów?
Celem wdrożenia nie powinno być jedynie utworzenie pliku, który przechodzi techniczną walidację. Potrzebny jest powtarzalny proces zapewniający zgodność danych z księgami, kalkulacją podatku i deklaracją.
ALTO Advisory może wesprzeć firmę na każdym etapie projektu.
Analiza obowiązku
Wsparcie obejmuje ustalenie:
- czy i od kiedy podmiot podlega raportowaniu,
- do której grupy wdrożeniowej należy,
- jaki wpływ ma rok podatkowy,
- które struktury i za jakie okresy trzeba przekazać,
- czy reorganizacja albo szczególny status podatkowy wpływa na harmonogram.
Audyt gotowości
Audyt pozwala ocenić systemy, dane i procesy przed rozpoczęciem konfiguracji. Jego wynikiem może być mapa luk, lista ryzyk oraz plan naprawczy z podziałem odpowiedzialności.
Mapowanie kont i danych
ALTO Advisory może połączyć perspektywę podatkową i rachunkową przy:
- przypisywaniu znaczników,
- analizie planu kont,
- identyfikacji kont wymagających dodatkowej analityki,
- dokumentowaniu reguł mapowania,
- weryfikacji danych kontrahentów i dokumentów.
Uzgodnienie wyniku bilansowego z podatkowym
Wsparcie może obejmować uporządkowanie kalkulacji CIT, powiązanie korekt z kontami i dokumentami oraz przygotowanie kontroli zgodności z CIT-8.
Weryfikacja ewidencji środków trwałych
Analiza może dotyczyć kompletności kartotek, wartości początkowych, amortyzacji bilansowej i podatkowej, ulepszeń, likwidacji oraz zgodności rejestru z księgą główną.
Testy i walidacja plików
Próbne pliki mogą zostać sprawdzone pod kątem:
- zgodności technicznej,
- kompletności danych,
- poprawności mapowania,
- zgodności obrotów i sald,
- powiązania z kalkulacją podatkową,
- potencjalnych niespójności widocznych dla administracji skarbowej.
Procedury i model kontroli
ALTO Advisory może pomóc przygotować procedurę obejmującą role, terminy, akceptację, wysyłkę, korekty i archiwizację. Dzięki temu JPK CIT staje się elementem standardowego procesu zamknięcia roku, a nie jednorazowym projektem.
Wsparcie po wdrożeniu
Po pierwszej wysyłce potrzebne mogą być:
- aktualizacja mapowania,
- testy po zmianie systemu,
- analiza nowych wersji struktur,
- przegląd korekt,
- wsparcie w razie pytań organu podatkowego,
- okresowy przegląd jakości danych.
Rekomendowany harmonogram projektu
Dla większości firm bezpieczny plan obejmuje kilka etapów.
9–12 miesięcy przed terminem
- potwierdzenie obowiązku,
- powołanie zespołu,
- inwentaryzacja systemów,
- analiza luk,
- ocena ewidencji środków trwałych.
6–9 miesięcy przed terminem
- mapowanie kont,
- uzupełnianie danych podstawowych,
- projekt zmian systemowych,
- uporządkowanie kalkulacji CIT,
- przygotowanie procedur.
3–6 miesięcy przed terminem
- próbna generacja pliku,
- walidacja techniczna,
- uzgodnienia księgowe,
- poprawa błędów źródłowych,
- testy pełnego wolumenu danych.
1–3 miesiące przed terminem
- pełna próba procesu,
- uzgodnienie z deklaracją,
- akceptacja właścicieli danych,
- weryfikacja uprawnień do wysyłki,
- przygotowanie planu korekt i archiwizacji.
Checklista gotowości do JPK CIT
Firma jest bliżej gotowości, jeśli może odpowiedzieć „tak” na poniższe pytania:
- Czy ustaliliśmy pierwszy rok objęty raportowaniem?
- Czy wiemy, które struktury musimy przekazać?
- Czy mamy zatwierdzoną mapę kont i znaczników?
- Czy dane kontrahentów są kompletne i poprawne?
- Czy numery dokumentów są dostępne w systemie źródłowym?
- Czy zapisy księgowe można uzgodnić z dziennikiem oraz zestawieniem obrotów i sald?
- Czy kalkulacja CIT jest powiązana z kontami?
- Czy potrafimy wyjaśnić każdą istotną różnicę między wynikiem bilansowym i podatkowym?
- Czy rejestr środków trwałych zgadza się z księgą główną?
- Czy wygenerowaliśmy próbny plik?
- Czy przeprowadziliśmy walidację biznesową, a nie tylko techniczną?
- Czy istnieje formalna procedura akceptacji i wysyłki?
- Czy wiadomo, kto odpowiada za korekty?
- Czy pliki i potwierdzenia będą bezpiecznie archiwizowane?
Każda odpowiedź „nie” powinna zostać przekształcona w zadanie z właścicielem, terminem i kryterium zakończenia.
FAQ – najczęstsze pytania o JPK CIT
Czy JPK CIT jest nową deklaracją podatkową?
Nie. Jest to ustrukturyzowane raportowanie danych z ksiąg rachunkowych i ewidencji majątku. Nie zastępuje deklaracji CIT-8.
Czy JPK CIT składa się co miesiąc?
Nie. Co do zasady jest przekazywany po zakończeniu roku podatkowego, w terminie powiązanym ze złożeniem rocznego zeznania CIT.
Czy JPK CIT i JPK_KR to to samo?
Nie. Dotychczasowe struktury JPK dotyczące ksiąg były zwykle przekazywane na żądanie. JPK_KR_PD jest strukturą dostosowaną do obowiązkowego raportowania ksiąg dla celów podatku dochodowego i zawiera dodatkowe dane.
Czy JPK_ST_KR jest częścią JPK_KR_PD?
Nie. Jest odrębną strukturą dotyczącą środków trwałych i wartości niematerialnych i prawnych.
Czy każda firma musi wdrożyć JPK CIT od 2025 r.?
Nie. Obowiązek jest wprowadzany etapami. Od 2025 r. rozpoczyna się pierwszy raportowany rok dla podatkowych grup kapitałowych oraz największych podatników spełniających ustawowy próg.
Czy próg 50 mln euro dotyczy dochodu?
Nie. Dotyczy przychodów ustalanych zgodnie z właściwymi regulacjami, a nie dochodu ani podatku należnego.
Czy brak numeru NIP kontrahenta zawsze jest błędem?
Zależy to od rodzaju kontrahenta, dokumentu oraz wymagań dla danego pola. Firma powinna jednak ustalić, czy brak wynika z dopuszczalnej sytuacji, czy z niekompletnej kartoteki.
Czy można poprawić dane bezpośrednio w pliku XML?
Technicznie może to być możliwe, ale nie powinno stanowić standardowego procesu. Poprawki najlepiej wprowadzać w systemie źródłowym lub kontrolowanej warstwie transformacji.
Czy firma potrzebuje nowego systemu ERP?
Nie zawsze. Część systemów można odpowiednio skonfigurować lub uzupełnić o narzędzie raportowe. Decyzję należy podjąć po analizie luk i możliwości obecnego środowiska.
Czy biuro rachunkowe odpowiada za cały proces?
Zakres odpowiedzialności zależy od umowy, ale podatnik powinien zachować kontrolę nad poprawnością i kompletnością raportowanych danych. Warto formalnie ustalić podział obowiązków.
Co, jeśli księgi są prowadzone przez centrum usług wspólnych?
Należy określić odpowiedzialność centrum, lokalnego działu finansowego, zespołu podatkowego i zarządu. Usługowy model księgowości nie usuwa obowiązku podatnika.
Czy potrzebna jest korekta JPK CIT po korekcie CIT-8?
Należy ocenić, czy korekta deklaracji wynika ze zmiany danych raportowanych w JPK CIT. Jeśli tak, może być konieczna odpowiednia korekta pliku.
Jak długo trwa wdrożenie?
Zależy to od liczby systemów, jakości danych, rozbudowania planu kont i ewidencji majątku. W prostym środowisku projekt może potrwać kilka miesięcy, natomiast w grupie kapitałowej lub po migracji systemu przygotowania warto rozpocząć z wyprzedzeniem 9–12 miesięcy.
Czy można zagwarantować JPK CIT bez żadnego błędu?
Nie da się odpowiedzialnie zagwarantować absolutnego braku błędów w dużym zbiorze danych. Można jednak znacząco ograniczyć ryzyko dzięki analizie luk, kontrolom źródłowym, testom, uzgodnieniom i wielopoziomowej walidacji.
JPK CIT jako projekt podatkowy, księgowy i technologiczny
Najbezpieczniejsze wdrożenia łączą trzy perspektywy:
- podatkową – prawidłowa kwalifikacja transakcji i kalkulacja CIT,
- księgową – kompletność ksiąg, sald, dokumentów i ewidencji,
- technologiczną – możliwość pozyskania, przetworzenia i przesłania danych.
Pominięcie któregokolwiek z tych obszarów zwiększa ryzyko. Poprawny technicznie plik może być błędny podatkowo, poprawna kalkulacja podatku może nie mieć wystarczającej ścieżki do księgi, a prawidłowe księgi mogą nie zawierać wszystkich pól wymaganych przez strukturę.
Wsparcie ALTO Advisory pozwala połączyć te elementy w jeden kontrolowany proces: od ustalenia obowiązku, przez mapowanie i naprawę danych, po walidację, procedurę wysyłki i obsługę kolejnych okresów raportowych.
 4 comments
