Oddłużanie gospodarstwa rolnego – jak Przystanek Prawnik pomaga negocjować zobowiązania i chronić majątek?
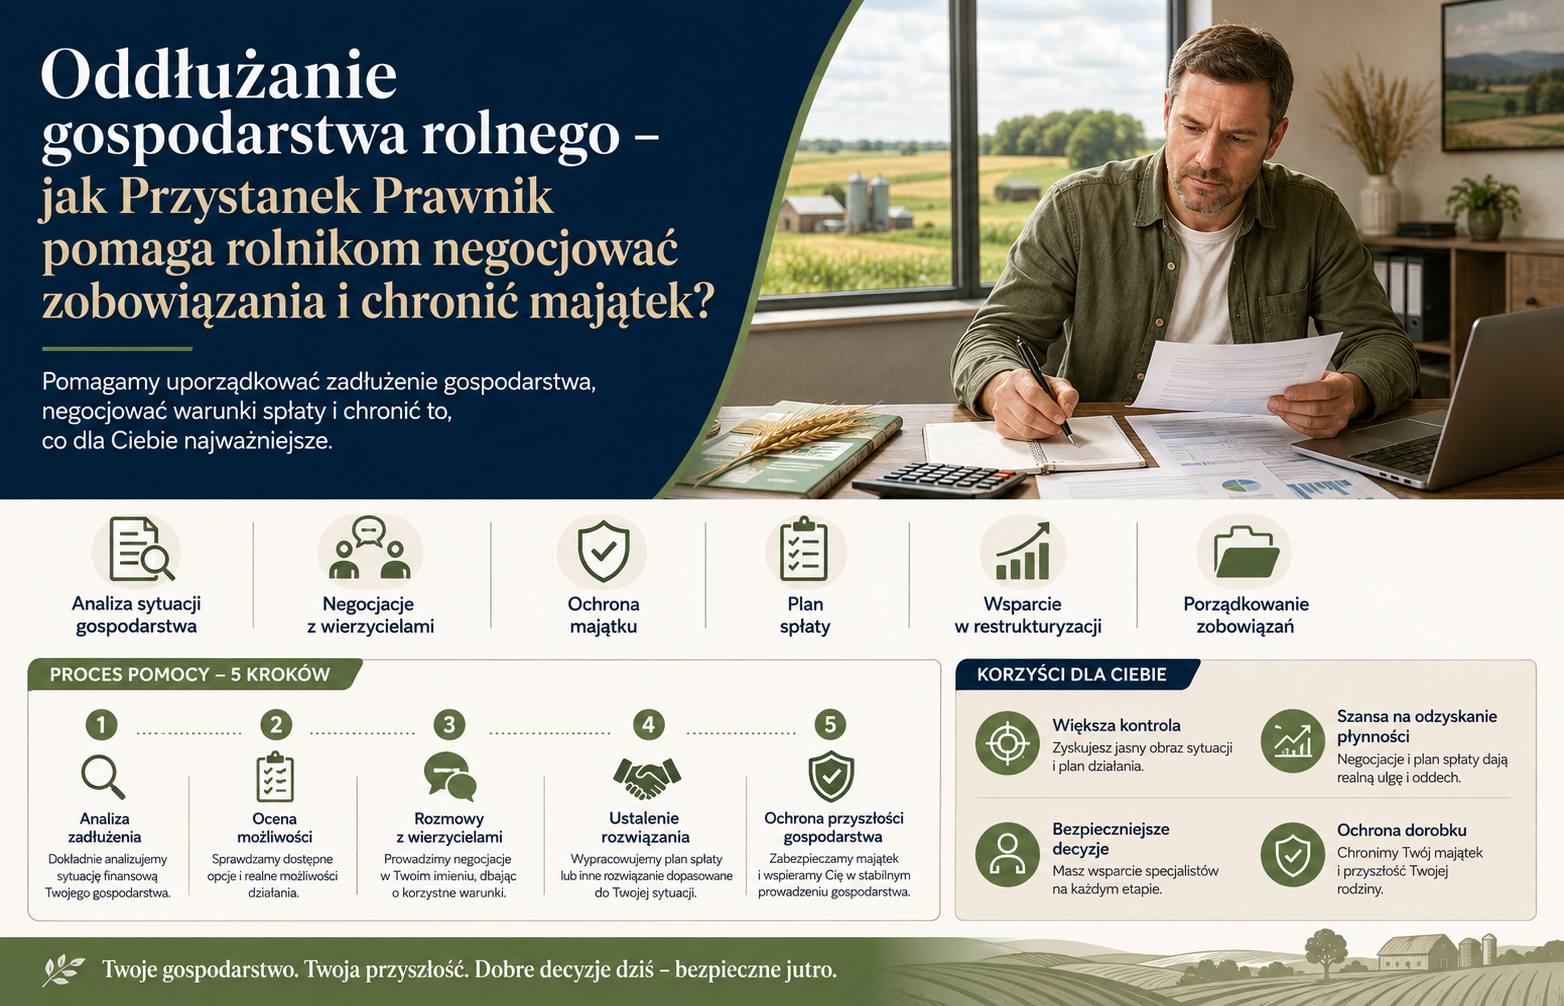
Oddłużanie gospodarstwa rolnego nie polega na prostym „usunięciu długów”. To zaplanowany proces, który może obejmować negocjacje z bankiem i dostawcami, zmianę harmonogramów spłat, sprzedaż zbędnych składników majątku, pozyskanie finansowania restrukturyzacyjnego albo przeprowadzenie formalnego postępowania restrukturyzacyjnego.
Dobrze przygotowany plan powinien jednocześnie odpowiadać na trzy pytania: ile gospodarstwo może realnie spłacać, które składniki majątku są niezbędne do dalszej produkcji oraz jakie rozwiązanie daje największą szansę na uniknięcie egzekucji lub niekontrolowanej utraty gospodarstwa. Po lekturze dowiesz się, jak przebiega oddłużanie rolnika, jakie rozwiązania prawne są dostępne i w jaki sposób Przystanek Prawnik może pomóc w rozmowach z wierzycielami oraz ochronie majątku.
Czym jest oddłużanie gospodarstwa rolnego?
Oddłużanie gospodarstwa rolnego to zespół działań prawnych, finansowych i organizacyjnych zmierzających do odzyskania zdolności do terminowego regulowania zobowiązań. Może dotyczyć gospodarstwa prowadzonego przez osobę fizyczną, małżonków, spółkę, grupę producentów lub inny podmiot prowadzący działalność rolniczą.
Oddłużanie może obejmować między innymi:
- rozłożenie zadłużenia na dłuższy okres,
- wprowadzenie karencji w spłacie kapitału,
- obniżenie rat w okresie słabszej płynności,
- zmianę oprocentowania lub sposobu naliczania odsetek,
- umorzenie części odsetek albo kosztów windykacyjnych,
- konsolidację kilku zobowiązań,
- zawarcie ugody z wierzycielem,
- restrukturyzację zadłużenia publicznoprawnego,
- pozyskanie pomocy lub finansowania dostępnego dla producentów rolnych,
- zawarcie układu w postępowaniu restrukturyzacyjnym,
- kontrolowaną sprzedaż części majątku,
- uporządkowanie odpowiedzialności małżonków, poręczycieli i współwłaścicieli.
Celem nie zawsze jest obniżenie nominalnej wartości wszystkich długów. W wielu gospodarstwach najważniejsze okazuje się zatrzymanie narastania kosztów, odroczenie egzekucji oraz dostosowanie spłat do sezonowego charakteru przychodów.
Oddłużanie, restrukturyzacja i upadłość – podstawowe różnice
Oddłużanie jest pojęciem szerokim. Obejmuje zarówno dobrowolne porozumienia z wierzycielami, jak i formalne postępowania sądowe.
Restrukturyzacja służy uniknięciu upadłości poprzez zawarcie układu z wierzycielami, a w niektórych postępowaniach również poprzez głębsze zmiany organizacyjne i majątkowe.
Upadłość jest rozwiązaniem likwidacyjnym lub oddłużeniowym stosowanym wtedy, gdy nie ma realnej możliwości uratowania działalności w obecnym kształcie. W przypadku rolników możliwość i tryb ogłoszenia upadłości zależą między innymi od statusu prawnego dłużnika oraz prowadzenia dodatkowej działalności gospodarczej. Skutkiem upadłości może być sprzedaż gospodarstwa lub jego najważniejszych składników.
Kiedy gospodarstwo rolne wymaga restrukturyzacji zadłużenia?
Pojedyncza opóźniona rata nie zawsze oznacza niewypłacalność. Niebezpieczna jest natomiast sytuacja, w której problemy powtarzają się i są finansowane kolejnymi drogimi zobowiązaniami.
Do sygnałów ostrzegawczych należą:
- spłacanie rat kredytowych z limitu w rachunku lub pożyczki pozabankowej,
- zaległości wobec banku, KRUS, urzędu skarbowego albo gminy,
- przeterminowane faktury za nawozy, pasze, paliwo, środki ochrony roślin i usługi,
- wypowiedziana umowa kredytowa lub leasingowa,
- wezwania do zapłaty i nakazy zapłaty,
- zajęcie rachunku bankowego,
- wszczęcie egzekucji komorniczej,
- groźba sprzedaży nieruchomości obciążonej hipoteką,
- poręczenia udzielone za zobowiązania członków rodziny lub powiązanych podmiotów,
- brak środków na kolejny cykl produkcyjny,
- przeznaczanie dopłat bezpośrednich wyłącznie na spłatę starych długów,
- rosnąca różnica między terminami płatności zobowiązań a wpływami ze sprzedaży,
- brak wiedzy o rzeczywistej łącznej kwocie zadłużenia.
Najlepszym momentem na rozpoczęcie oddłużania jest okres przed wypowiedzeniem głównych umów i przed wszczęciem egzekucji. Negocjacje nadal są możliwe później, ale pole manewru stopniowo się zawęża, a koszty rosną.
Dlaczego zadłużenie gospodarstwa rolnego wymaga szczególnego podejścia?
Gospodarstwo rolne różni się od typowego przedsiębiorstwa usługowego lub handlowego. Jego zdolność do spłaty zadłużenia zależy od pogody, cen skupu, chorób zwierząt, kosztów energii, dostępności pracowników, płatności obszarowych i długości cyklu produkcyjnego.
Sezonowość przychodów
W wielu gospodarstwach wpływy pojawiają się raz lub kilka razy w roku, natomiast raty kredytowe i koszty bieżące są naliczane co miesiąc. Harmonogram spłat niedostosowany do cyklu produkcyjnego może powodować zaległości nawet w gospodarstwie, które pozostaje rentowne w ujęciu rocznym.
Powiązanie majątku produkcyjnego z majątkiem rodzinnym
Grunty, budynki, maszyny i dom mieszkalny mogą należeć do majątku wspólnego małżonków. Zobowiązania bywają zabezpieczone hipotekami, zastawami rejestrowymi, przewłaszczeniem na zabezpieczenie, wekslami lub poręczeniami członków rodziny.
Dlatego nie wystarczy ustalić, kto podpisał umowę kredytową. Trzeba sprawdzić również:
- kto jest właścicielem nieruchomości,
- jaki ustrój majątkowy obowiązuje małżonków,
- czy drugi małżonek wyraził zgodę na zobowiązanie,
- jakie zabezpieczenia zostały ustanowione,
- czy egzekucja może być prowadzona z majątku wspólnego,
- czy członkowie rodziny podpisali poręczenia lub weksle.
Majątek niezbędny do produkcji
Sprzedaż ciągnika, stada podstawowego lub kluczowej działki może szybko przynieść gotówkę, ale jednocześnie odebrać gospodarstwu możliwość osiągania przyszłych przychodów. Plan oddłużenia powinien odróżniać majątek niezbędny od składników zbędnych, niewykorzystanych albo generujących nieproporcjonalne koszty.
Ograniczenia w obrocie nieruchomościami rolnymi
Sprzedaż ziemi rolnej może podlegać szczególnym ograniczeniom. Znaczenie mogą mieć między innymi status nabywcy, powierzchnia nieruchomości, prawo pierwokupu lub nabycia przysługujące Krajowemu Ośrodkowi Wsparcia Rolnictwa oraz obowiązki związane z prowadzeniem gospodarstwa.
Nie każdą działkę można zatem sprzedać równie szybko jak zwykłą nieruchomość niezwiązaną z produkcją rolną.
Od czego zacząć oddłużanie gospodarstwa?
Pierwszym krokiem nie powinno być przypadkowe podpisanie ugody z najbardziej stanowczym wierzycielem. Potrzebny jest pełny obraz sytuacji prawnej i finansowej.
Audyt zadłużenia
Audyt powinien obejmować wszystkie zobowiązania, w tym:
- kredyty inwestycyjne i obrotowe,
- pożyczki prywatne i pozabankowe,
- leasingi,
- zobowiązania wobec dostawców,
- zaległości podatkowe,
- składki ubezpieczeniowe,
- opłaty lokalne,
- zaległości czynszowe i dzierżawne,
- kary umowne,
- zobowiązania wynikające z dotacji i programów pomocowych,
- poręczenia udzielone za inne osoby,
- postępowania sądowe i egzekucyjne.
Dla każdego długu należy ustalić kwotę kapitału, odsetki, koszty, termin wymagalności, zabezpieczenia, etap windykacji oraz ewentualne wypowiedzenie umowy.
Mapa wierzycieli
Wierzycieli warto podzielić według ich pozycji i znaczenia dla działalności gospodarstwa:
- wierzyciele zabezpieczeni na nieruchomościach lub maszynach,
- wierzyciele publicznoprawni,
- dostawcy niezbędni do kontynuowania produkcji,
- wierzyciele prowadzący egzekucję,
- wierzyciele niezabezpieczeni,
- podmioty powiązane i członkowie rodziny.
Taka mapa pozwala określić, z kim należy rozmawiać w pierwszej kolejności i komu można przedstawić wspólną propozycję restrukturyzacyjną.
Analiza przepływów pieniężnych
Plan powinien opierać się na przepływach pieniężnych, a nie wyłącznie na wartości ziemi. Gospodarstwo może posiadać majątek o dużej wartości, a jednocześnie nie mieć pieniędzy na bieżące raty.
Prognoza powinna uwzględniać:
- terminy zbiorów i sprzedaży,
- przewidywane ceny produktów,
- dopłaty i odszkodowania,
- koszty nawozów, pasz, paliwa i energii,
- wynagrodzenia,
- podatki i składki,
- nakłady odtworzeniowe,
- rezerwę na nieprzewidziane zdarzenia,
- scenariusz bazowy, ostrożny i kryzysowy.
Inwentaryzacja majątku i zabezpieczeń
Należy sprawdzić księgi wieczyste, umowy kredytowe, rejestry zastawów, umowy leasingu, przewłaszczenia, cesje wierzytelności i ubezpieczeń oraz wystawione weksle.
Wycena majątku powinna pokazywać zarówno potencjalną cenę rynkową, jak i kwotę możliwą do uzyskania przy sprzedaży wymuszonej. W egzekucji majątek może zostać sprzedany na mniej korzystnych warunkach niż w kontrolowanej transakcji.
Negocjacje z bankiem i innymi wierzycielami
Bank lub dostawca zwykle nie zgodzi się na zmianę warunków wyłącznie dlatego, że rolnik znalazł się w trudnej sytuacji. Wierzyciel potrzebuje przekonującej odpowiedzi na pytanie, dlaczego ugoda będzie dla niego korzystniejsza od egzekucji.
Co można negocjować?
Zakres negocjacji może obejmować:
- wydłużenie okresu spłaty,
- raty sezonowe zamiast miesięcznych,
- czasową karencję w spłacie kapitału,
- obniżenie rat w okresie odbudowy gospodarstwa,
- spłatę balonową po sprzedaży określonego składnika majątku,
- umorzenie części odsetek lub kosztów,
- rezygnację z części kar umownych,
- cofnięcie lub zawieszenie działań windykacyjnych,
- niewszczynanie egzekucji przez czas realizacji ugody,
- zmianę albo częściowe zwolnienie zabezpieczeń,
- sprzedaż określonego składnika majątku za zgodą wierzyciela,
- konsolidację zobowiązań,
- odnowienie limitu obrotowego na kolejny cykl produkcyjny.
Jak przygotować propozycję ugodową?
Skuteczna propozycja powinna zawierać:
- opis przyczyn problemów,
- aktualną wysokość zadłużenia,
- zestawienie majątku i zabezpieczeń,
- prognozę przychodów oraz kosztów,
- proponowany harmonogram spłat,
- wskazanie źródeł finansowania rat,
- plan ograniczenia kosztów,
- scenariusz awaryjny,
- porównanie ugody z przewidywanym wynikiem egzekucji lub restrukturyzacji.
Nie należy obiecywać rat, których gospodarstwo nie będzie w stanie zapłacić. Niedotrzymanie pierwszej ugody znacząco utrudnia kolejne negocjacje.
Na co uważać przed podpisaniem ugody?
Ugoda może zawierać postanowienia bardziej ryzykowne niż pierwotna umowa. Szczególnej analizy wymagają:
- uznanie całego salda zadłużenia,
- zrzeczenie się zarzutów,
- nowe poręczenia członków rodziny,
- dodatkowa hipoteka na niezadłużonej nieruchomości,
- weksel in blanco,
- przewłaszczenie maszyn,
- wysokie koszty restrukturyzacyjne,
- natychmiastowa wymagalność całego długu po opóźnieniu jednej raty,
- zgoda na dobrowolne poddanie się egzekucji,
- niejasny sposób rozliczania wpłat.
Podpisanie ugody może również wpływać na bieg przedawnienia i utrudniać późniejsze kwestionowanie wysokości roszczenia. Dokument powinien zostać przeanalizowany przed złożeniem podpisu.
Formalna restrukturyzacja gospodarstwa rolnego
Gdy dobrowolne rozmowy nie zapewniają wystarczającej ochrony albo wierzycieli jest wielu, można rozważyć postępowanie restrukturyzacyjne.
Polskie prawo przewiduje cztery podstawowe rodzaje postępowań:
- postępowanie o zatwierdzenie układu,
- przyspieszone postępowanie układowe,
- postępowanie układowe,
- postępowanie sanacyjne.
Nie każdy rolnik ma automatycznie zdolność restrukturyzacyjną. Znaczenie ma forma prowadzenia działalności, status przedsiębiorcy oraz charakter aktywności gospodarczej. Kwalifikacja wymaga analizy konkretnego przypadku.
Postępowanie o zatwierdzenie układu
Jest to stosunkowo elastyczny tryb, w którym dłużnik przy udziale nadzorcy układu samodzielnie zbiera głosy wierzycieli. Po dokonaniu obwieszczenia może uzyskać czasową ochronę przed egzekucją, co do zasady na cztery miesiące.
Ten wariant może być odpowiedni, gdy:
- gospodarstwo nadal działa,
- możliwe jest przygotowanie wiarygodnych propozycji układowych,
- dokumentacja jest uporządkowana,
- potrzebna jest szybka ochrona,
- dłużnik jest zdolny do bieżącego finansowania produkcji.
Przyspieszone postępowanie układowe
Postępowanie to może być wykorzystywane, gdy spornych wierzytelności nie jest zbyt wiele. Zapewnia większy udział sądu niż postępowanie o zatwierdzenie układu i może prowadzić do przyjęcia układu przez wierzycieli.
Postępowanie układowe
Ten tryb może być właściwy w bardziej złożonych sprawach, w tym przy większej liczbie wierzytelności spornych. Zwykle wymaga bardziej rozbudowanej dokumentacji oraz większego zaangażowania sądu i organów postępowania.
Postępowanie sanacyjne
Sanacja daje szerokie możliwości przeprowadzenia działań naprawczych, ale wiąże się z większą ingerencją w zarządzanie majątkiem. Może obejmować restrukturyzację umów, zatrudnienia, majątku i organizacji działalności.
Jest rozważana przede wszystkim wtedy, gdy samo rozłożenie długów na raty nie wystarczy, a gospodarstwo wymaga głębokiej przebudowy.
Co może obejmować układ z wierzycielami?
Propozycje układowe mogą przewidywać między innymi:
- odroczenie terminów płatności,
- rozłożenie długu na raty,
- obniżenie wysokości zobowiązań,
- zmianę lub umorzenie części odsetek,
- zróżnicowanie warunków dla poszczególnych grup wierzycieli,
- konwersję wierzytelności na udziały w odpowiednich podmiotach,
- spłatę z przychodów albo ze sprzedaży wybranych aktywów.
Wierzyciele zabezpieczeni rzeczowo, wierzyciele publicznoprawni i wierzyciele uprzywilejowani mogą podlegać szczególnym zasadom. Nie należy zakładać, że każdy dług można objąć układem na identycznych warunkach.
Pomoc publiczna i instrumenty dla zadłużonych gospodarstw
Rolnik może sprawdzić możliwość skorzystania z instrumentów przewidzianych dla podmiotów prowadzących gospodarstwa rolne, w tym rozwiązań obsługiwanych przez Agencję Restrukturyzacji i Modernizacji Rolnictwa lub Krajowy Ośrodek Wsparcia Rolnictwa.
W zależności od obowiązujących programów, dostępności środków i spełnienia warunków możliwe mogą być:
- dopłaty do oprocentowania kredytów restrukturyzacyjnych,
- pożyczki na spłatę zadłużenia,
- gwarancje spłaty kredytu,
- przejęcie zadłużenia w zamian za przeniesienie własności nieruchomości rolnej,
- możliwość dalszego korzystania z nieruchomości na zasadach określonych w umowie,
- pomoc związana z klęskami żywiołowymi lub innymi zdarzeniami nadzwyczajnymi.
Nie są to instrumenty dostępne bezwarunkowo. Trzeba sprawdzić między innymi status podmiotu, rodzaj zadłużenia, moment jego powstania, sytuację ekonomiczną gospodarstwa, wymogi dotyczące planu restrukturyzacji oraz limity pomocy publicznej.
Samo złożenie wniosku o pomoc nie zawsze zatrzymuje windykację, wypowiedzenie umowy lub egzekucję. Działania wobec instytucji publicznej należy skoordynować z rozmowami z wierzycielami.
Zaległości wobec KRUS, urzędu skarbowego i gminy
Zobowiązania publicznoprawne wymagają odrębnego podejścia. Możliwe rozwiązania zależą od rodzaju należności i właściwego organu.
Rolnik może wnioskować między innymi o:
- odroczenie terminu płatności,
- rozłożenie zaległości na raty,
- odroczenie lub rozłożenie na raty odsetek,
- umorzenie całości lub części zaległości w przypadkach przewidzianych prawem,
- ograniczenie lub zawieszenie czynności egzekucyjnych, jeżeli istnieje odpowiednia podstawa.
Organ ocenia sytuację indywidualnie. Znaczenie mogą mieć ważny interes podatnika, interes publiczny, sytuacja rodzinna, zdarzenia losowe, zdolność do wykonania układu ratalnego oraz reguły pomocy publicznej.
Wniosek powinien zawierać konkretną propozycję, dokumenty finansowe i wyjaśnienie, dlaczego ulga zwiększy prawdopodobieństwo spłaty.
Egzekucja z gospodarstwa rolnego i ochrona majątku
Ochrona gospodarstwa nie oznacza ukrywania majątku ani przenoszenia go na rodzinę po otrzymaniu wezwania do zapłaty. Takie działania mogą zostać zakwestionowane, między innymi za pomocą skargi pauliańskiej, a w skrajnych sytuacjach mogą powodować również odpowiedzialność karną.
Legalna ochrona majątku polega na wykorzystaniu dostępnych procedur, właściwym zarządzaniu zabezpieczeniami oraz podejmowaniu decyzji, zanim dojdzie do nieodwracalnych skutków egzekucji.
Czy komornik może zająć cały majątek rolnika?
Nie każdy składnik gospodarstwa może zostać zajęty bez ograniczeń. Przepisy przewidują wyłączenia dotyczące określonych przedmiotów, zwierząt, zapasów i urządzeń potrzebnych do prowadzenia gospodarstwa.
Zakres ochrony nie jest jednak bezwzględny. Zależy między innymi od:
- rodzaju prowadzonej produkcji,
- liczby i wartości posiadanych składników,
- tego, czy przedmiot jest rzeczywiście niezbędny,
- rodzaju wierzytelności,
- ustanowionych zabezpieczeń,
- etapu postępowania egzekucyjnego.
Hipoteka, zastaw lub przewłaszczenie mogą istotnie wpływać na zakres praktycznej ochrony. Nie istnieje ogólna zasada, zgodnie z którą dom rolnika, ziemia lub wszystkie maszyny są zawsze wolne od egzekucji.
Jak reagować na egzekucję?
Po otrzymaniu pisma od komornika należy sprawdzić:
- jaki tytuł wykonawczy stanowi podstawę egzekucji,
- czy korespondencja sądowa była prawidłowo doręczona,
- jaka jest wysokość dochodzonego roszczenia,
- czy część długu została wcześniej spłacona,
- czy roszczenie nie było kwestionowane,
- jakie składniki majątku zostały zajęte,
- czy zajęcie obejmuje przedmioty podlegające wyłączeniu,
- czy zachowano wymagane terminy i procedury,
- czy istnieje podstawa do skargi na czynności komornika lub innego środka prawnego.
Równolegle można negocjować z wierzycielem. To wierzyciel, a nie komornik, najczęściej decyduje o ograniczeniu, zawieszeniu lub zakończeniu egzekucji.
Sprzedaż części gospodarstwa jako element oddłużenia
Kontrolowana sprzedaż wybranego składnika może być korzystniejsza od licytacji, pod warunkiem że nie pozbawi gospodarstwa zdolności produkcyjnej.
Do sprzedaży można rozważyć:
- nieużytkowane grunty,
- zbędne budynki,
- maszyny dublujące się lub wykorzystywane sporadycznie,
- nierentowną część produkcji,
- aktywa niezwiązane z podstawową działalnością.
Przed transakcją trzeba sprawdzić zabezpieczenia, ograniczenia w obrocie ziemią, konsekwencje podatkowe, warunki otrzymanych dotacji oraz wpływ sprzedaży na przyszłe przychody.
Jeżeli nieruchomość jest obciążona hipoteką, należy uzgodnić z wierzycielem sposób podziału ceny i warunki wykreślenia hipoteki. Sama sprzedaż nie powoduje automatycznego zniknięcia zabezpieczenia.
Odpowiedzialność małżonka i członków rodziny
W gospodarstwach rodzinnych często występuje rozbieżność między formalnym dłużnikiem a osobami faktycznie zaangażowanymi w działalność.
Zakres odpowiedzialności małżonka zależy między innymi od:
- ustroju majątkowego,
- daty powstania zobowiązania,
- zgody na zaciągnięcie długu,
- celu zobowiązania,
- współwłasności nieruchomości,
- udzielonych poręczeń,
- ustanowionych hipotek i innych zabezpieczeń.
Samo wprowadzenie rozdzielności majątkowej po powstaniu zadłużenia nie usuwa odpowiedzialności za wcześniejsze zobowiązania. Nie chroni też automatycznie przed egzekucją prowadzoną na podstawie prawidłowo ustanowionego zabezpieczenia.
Darowizna ziemi lub maszyn na rzecz dzieci nie jest bezpiecznym sposobem oddłużenia, jeżeli prowadzi do pokrzywdzenia wierzycieli.
Kiedy rozważyć upadłość rolnika?
Upadłość powinna być rozważana wtedy, gdy gospodarstwo trwale nie jest w stanie regulować zobowiązań, a restrukturyzacja nie daje realnych szans na przywrócenie rentowności.
Status rolnika wymaga dokładnej kwalifikacji. Osoba fizyczna prowadząca wyłącznie gospodarstwo rolne może znajdować się w innej sytuacji niż rolnik prowadzący jednocześnie zarejestrowaną działalność gospodarczą, spółka rolna albo osoba pełniąca funkcję członka zarządu.
Upadłość może prowadzić do:
- utraty kontroli nad majątkiem,
- sprzedaży nieruchomości i maszyn,
- zakończenia lub ograniczenia produkcji,
- wykonania planu spłaty,
- umorzenia części zobowiązań po spełnieniu warunków ustawowych.
Nie należy traktować jej jako szybkiej metody ochrony ziemi. W wielu przypadkach to właśnie majątek gospodarstwa stanowi podstawowe źródło zaspokojenia wierzycieli.
Tabela decyzyjna: jakie rozwiązanie wybrać?
Sytuacja gospodarstwa | Rozwiązanie do rozważenia | Główna korzyść | Najważniejsze ryzyko |
|---|---|---|---|
Przejściowy brak płynności, brak egzekucji | Negocjacje dwustronne | Szybka zmiana harmonogramu bez postępowania sądowego | Wierzyciel może odmówić albo zażądać dodatkowych zabezpieczeń |
Jeden główny kredyt i sezonowe przychody | Ugoda z ratami sezonowymi | Dopasowanie spłat do cyklu produkcji | Wysoka rata po zbiorach może być nierealna przy spadku cen |
Kilku wierzycieli, ale gospodarstwo jest rentowne | Wspólny plan ugodowy lub mediacja | Koordynacja spłat | Jeden wierzyciel może rozpocząć egzekucję |
Wielu wierzycieli i potrzeba czasowej ochrony | Postępowanie o zatwierdzenie układu | Możliwość zawarcia układu i czasowa ochrona | Konieczność szybkiego przygotowania dokumentów i zdobycia głosów |
Dużo wierzytelności spornych | Postępowanie układowe | Sądowe uporządkowanie bardziej złożonej sytuacji | Dłuższy czas i wyższe koszty |
Gospodarstwo wymaga głębokich zmian | Sanacja | Szeroki zakres działań naprawczych | Ograniczenie wpływu dłużnika na zarządzanie |
Dostępny jest zbędny majątek | Kontrolowana sprzedaż | Wyższa cena niż przy licytacji i szybka redukcja długu | Utrata aktywa potrzebnego w przyszłości |
Zadłużenie publicznoprawne | Wniosek o raty, odroczenie lub ulgę | Ograniczenie presji płatniczej | Ulga ma charakter uznaniowy i może stanowić pomoc publiczną |
Spełnione są warunki programu dla rolników | Instrument ARiMR lub KOWR | Finansowanie albo restrukturyzacja dopasowana do sektora | Ograniczona dostępność i szczegółowe wymogi |
Brak realnej zdolności do spłaty i kontynuacji | Analiza upadłości | Możliwość uporządkowania niewypłacalności | Sprzedaż gospodarstwa i utrata kontroli nad majątkiem |
Jak Przystanek Prawnik pomaga zadłużonym rolnikom?
Pomoc prawna powinna rozpocząć się od diagnozy, a nie od obietnicy umorzenia długu. Przystanek Prawnik może wspierać rolnika na kolejnych etapach procesu oddłużenia.
Analiza dokumentów i sytuacji prawnej
Pierwszy etap może obejmować:
- analizę umów kredytowych, leasingowych i pożyczkowych,
- sprawdzenie hipotek, zastawów, weksli i poręczeń,
- ustalenie odpowiedzialności małżonków,
- weryfikację wypowiedzeń umów,
- analizę nakazów zapłaty i postępowań egzekucyjnych,
- ocenę możliwości restrukturyzacji lub upadłości,
- identyfikację terminów wymagających natychmiastowej reakcji.
Przygotowanie strategii oddłużenia
Strategia określa kolejność działań, minimalny poziom majątku potrzebnego do kontynuowania produkcji, możliwości spłaty i wariant awaryjny.
Może przewidywać równoległe:
- negocjacje z bankiem,
- wnioski do organów publicznych,
- rozmowy z dostawcami,
- przygotowanie kontrolowanej sprzedaży,
- zabezpieczenie finansowania bieżącej produkcji,
- analizę postępowania restrukturyzacyjnego.
Reprezentacja w negocjacjach
Pełnomocnik może przygotować propozycję ugodową, prowadzić korespondencję, uczestniczyć w spotkaniach oraz oceniać projekty porozumień przedstawiane przez wierzycieli.
Celem jest uzyskanie warunków, które gospodarstwo ma szansę wykonać, bez niepotrzebnego ustanawiania dodatkowych zabezpieczeń na majątku rodzinnym.
Reakcja na postępowanie sądowe i egzekucyjne
Pomoc może obejmować analizę środków obrony, przygotowanie pism procesowych, skarg na czynności komornika oraz wniosków dotyczących ograniczenia egzekucji.
Możliwość podjęcia konkretnych działań zależy od stanu sprawy i zachowania terminów. Pisma od sądu lub komornika nie powinny pozostawać bez odpowiedzi.
Wsparcie przy restrukturyzacji
Jeżeli negocjacje pozasądowe nie wystarczają, Przystanek Prawnik może pomóc ocenić zasadność formalnej restrukturyzacji, skoordynować przygotowanie dokumentacji i współpracować z licencjonowanym doradcą restrukturyzacyjnym.
Żaden pełnomocnik nie może zagwarantować zgody banku, przyjęcia układu ani ochrony całego majątku. Może natomiast ograniczyć ryzyko błędów, uporządkować działania i wzmocnić pozycję negocjacyjną rolnika.
Dokumenty potrzebne do analizy zadłużenia
Na pierwszą konsultację warto przygotować:
- umowy kredytowe i aneksy,
- aktualne harmonogramy spłat,
- wezwania do zapłaty,
- wypowiedzenia umów,
- ugody i propozycje banku,
- nakazy zapłaty oraz pisma sądowe,
- zawiadomienia komornicze,
- księgi wieczyste lub ich numery,
- umowy leasingu i dzierżawy,
- dokumenty dotyczące hipotek, zastawów i weksli,
- decyzje podatkowe,
- informacje o zaległościach wobec KRUS,
- wykaz dostawców i niezapłaconych faktur,
- zestawienie przychodów i kosztów,
- informacje o dopłatach i dotacjach,
- spis gruntów, budynków, maszyn i zwierząt,
- dokumenty dotyczące ustroju majątkowego małżonków.
Brak części dokumentów nie powinien powstrzymywać przed konsultacją, zwłaszcza gdy toczy się egzekucja lub zbliża się termin procesowy.
Liczby i statystyki istotne dla zadłużonych rolników
W Polsce działa około 1,3 mln gospodarstw rolnych. Dane spisowe z 2020 roku wskazywały, że ich liczba zmniejszyła się w ciągu dekady o około 13%. Jednocześnie następował wzrost koncentracji ziemi i znaczenia większych, bardziej kapitałochłonnych gospodarstw.
Ocena skali zadłużenia rolników nie powinna opierać się na jednej statystyce. Inne dane obejmują kredyty bankowe, inne zaległości wobec dostawców, a jeszcze inne postępowania sądowe i egzekucyjne. Nie istnieje jeden publiczny rejestr pokazujący wszystkie zobowiązania gospodarstw rolnych.
Najważniejsze liczby wynikające z przepisów i praktyki oddłużeniowej to:
- 4 rodzaje postępowań restrukturyzacyjnych – postępowanie o zatwierdzenie układu, przyspieszone postępowanie układowe, postępowanie układowe i sanacja;
- 4 miesiące – co do zasady okres skutków ochronnych obwieszczenia o ustaleniu dnia układowego w postępowaniu o zatwierdzenie układu;
- 3 miesiące opóźnienia – okres, po którego przekroczeniu prawo przewiduje domniemanie utraty zdolności do wykonywania wymagalnych zobowiązań pieniężnych;
- 24 miesiące – okres związany z bilansem zobowiązań i majątku, istotny dla jednej z przesłanek niewypłacalności niektórych osób prawnych i jednostek organizacyjnych;
- 30 dni – zasadniczy termin na złożenie wniosku o ogłoszenie upadłości przez podmiot, na którym ciąży taki obowiązek, liczony od powstania podstawy upadłości;
- 3 podstawowe scenariusze finansowe – bazowy, ostrożny i kryzysowy, które warto przygotować przed rozmowami z wierzycielami;
- 100% wierzycieli powinno znaleźć się w mapie zadłużenia – pominięcie nawet jednego zabezpieczonego wierzyciela może podważyć cały plan.
Wskaźniki, które warto monitorować co miesiąc, to: wysokość przeterminowanego zadłużenia, koszty odsetkowe, wolne przepływy pieniężne, udział rat w przychodach, wartość majątku niezbędnego do produkcji oraz liczba dni opóźnienia wobec poszczególnych wierzycieli.
Najczęstsze błędy podczas oddłużania gospodarstwa
Zaciąganie drogiej pożyczki bez planu
Nowe finansowanie może chwilowo zatrzymać windykację, ale jeśli nie usuwa przyczyny problemu, tylko powiększa zadłużenie i obciąża kolejny składnik majątku.
Spłacanie wyłącznie najbardziej natarczywego wierzyciela
Takie działanie może pozbawić gospodarstwo środków na produkcję albo doprowadzić do wypowiedzenia ważniejszego kredytu zabezpieczonego hipoteką.
Ukrywanie informacji przed pełnomocnikiem lub wierzycielem
Niewskazany weksel, poręczenie lub prywatna pożyczka mogą całkowicie zmienić ocenę sytuacji. Plan powinien obejmować wszystkie zobowiązania.
Podpisywanie ugody bez analizy
Nie każda ugoda poprawia położenie dłużnika. Czasami obniża ratę, ale jednocześnie dodaje nowe zabezpieczenia, koszty i rygor natychmiastowej egzekucji.
Przepisywanie majątku na rodzinę
Darowizna dokonana z pokrzywdzeniem wierzyciela może być bezskuteczna wobec niego. Może również pogorszyć wiarygodność rolnika w negocjacjach i postępowaniu restrukturyzacyjnym.
Zbyt późna reakcja
Po licytacji, sprzedaży przedmiotu leasingu lub upływie terminu na zaskarżenie orzeczenia niektórych skutków nie można już łatwo odwrócić.
Mity dotyczące oddłużania gospodarstw rolnych
„Komornik nie może zająć gospodarstwa rolnego”
Może prowadzić egzekucję z wielu składników gospodarstwa, choć określone przedmioty niezbędne do produkcji podlegają ustawowym ograniczeniom. Zakres ochrony trzeba ustalić indywidualnie.
„Dopłaty zawsze są całkowicie bezpieczne”
Ochrona środków zależy od ich rodzaju, podstawy wypłaty, momentu zajęcia oraz sposobu przechowywania. Nie należy automatycznie zakładać, że każda kwota znajdująca się na rachunku jest wolna od egzekucji.
„Przepisanie ziemi na dzieci rozwiąże problem”
Jeżeli czynność krzywdzi wierzycieli, może zostać zakwestionowana. Darowizna nie usuwa również wcześniej ustanowionej hipoteki.
„Bank zawsze woli ugodę od egzekucji”
Bank zaakceptuje ugodę przede wszystkim wtedy, gdy jest ona dla niego ekonomicznie i prawnie bardziej uzasadniona niż dochodzenie należności z zabezpieczeń.
„Restrukturyzacja oznacza umorzenie większości długu”
Układ może przewidywać redukcję zobowiązań, ale często jego głównym elementem jest odroczenie i rozłożenie spłat. Zakres redukcji zależy od zdolności gospodarstwa i decyzji wierzycieli.
„Upadłość pozwala zachować gospodarstwo i pozbyć się długów”
Upadłość może prowadzić do sprzedaży ziemi, domu, budynków i maszyn. Nie jest procedurą gwarantującą zachowanie gospodarstwa.
Jak przygotować się do rozmowy z Przystankiem Prawnik?
Przed konsultacją warto odpowiedzieć na pięć pytań:
- Ile wynosi całkowite zadłużenie wraz z odsetkami i kosztami?
- Które umowy zostały wypowiedziane?
- Czy toczy się postępowanie sądowe lub egzekucyjne?
- Jaki majątek jest niezbędny do kontynuowania produkcji?
- Jaką kwotę gospodarstwo może bezpiecznie przeznaczać na spłaty?
Jeżeli odpowiedzi nie są jeszcze znane, konsultacja może służyć właśnie ich ustaleniu. Najważniejsze jest szybkie przekazanie pism zawierających terminy oraz informacji o planowanych licytacjach, zajęciach rachunków lub wypowiedzeniach finansowania.
Powiązane zagadnienia do dalszej analizy
W ramach planu oddłużenia warto osobno przeanalizować:
- negocjacje z bankiem po wypowiedzeniu kredytu,
- restrukturyzację zadłużenia wobec KRUS,
- egzekucję komorniczą z maszyn rolniczych,
- ochronę małżonka rolnika przed odpowiedzialnością,
- restrukturyzację kredytów zabezpieczonych hipoteką,
- sprzedaż zadłużonej nieruchomości rolnej,
- skargę na czynności komornika,
- postępowanie o zatwierdzenie układu,
- upadłość rolnika i skutki dla gospodarstwa,
- skargę pauliańską po darowiźnie ziemi,
- pomoc ARiMR i instrumenty KOWR,
- wpływ restrukturyzacji na dotacje i zobowiązania publiczne.
FAQ – najczęściej zadawane pytania
Czy można oddłużyć gospodarstwo bez sprzedaży ziemi?
Tak, jeżeli bieżąca działalność generuje wystarczającą nadwyżkę na wykonanie ugody lub układu. Sprzedaż ziemi nie jest obowiązkowym elementem restrukturyzacji, ale może okazać się konieczna, gdy zadłużenie jest zbyt wysokie w stosunku do przepływów gospodarstwa.
Czy prawnik może zatrzymać egzekucję komorniczą?
Nie istnieje jeden wniosek, który automatycznie zatrzymuje każdą egzekucję. Możliwe działania zależą od podstawy egzekucji, uchybień proceduralnych, stanowiska wierzyciela i ewentualnego otwarcia ochrony restrukturyzacyjnej.
Czy można negocjować po wypowiedzeniu kredytu?
Tak. Wypowiedzenie umowy nie wyklucza ugody, ale bank ma wtedy silniejszą pozycję i może rozpocząć dochodzenie całego zadłużenia. Reakcja powinna być szybka i oparta na konkretnym planie spłaty.
Czy bank może przejąć ziemię za dług?
Bank nie staje się właścicielem nieruchomości wyłącznie z powodu opóźnienia w spłacie. Może jednak dochodzić należności z nieruchomości obciążonej hipoteką, co może doprowadzić do jej sprzedaży w egzekucji.
Czy rolnik może skorzystać z postępowania restrukturyzacyjnego?
Możliwość zależy od statusu prawnego i charakteru prowadzonej działalności. Konieczna jest indywidualna ocena zdolności restrukturyzacyjnej.
Czy restrukturyzacja obejmie kredyt hipoteczny?
Wierzytelności zabezpieczone rzeczowo podlegają szczególnym zasadom. Możliwość i sposób objęcia ich układem zależą od warunków propozycji układowych, wartości zabezpieczenia oraz regulacji dotyczących wierzycieli zabezpieczonych.
Czy zaległości wobec KRUS można rozłożyć na raty?
W określonych sytuacjach można ubiegać się o ulgę, w tym raty lub odroczenie. Decyzja zależy od właściwego organu, sytuacji płatnika i przedstawionej dokumentacji.
Czy podpisanie ugody zatrzymuje komornika?
Nie zawsze. Ugoda powinna wyraźnie regulować sposób postępowania z egzekucją. Zwykle potrzebne jest również odpowiednie działanie wierzyciela w postępowaniu egzekucyjnym.
Czy rozdzielność majątkowa ochroni gospodarstwo?
Rozdzielność może ograniczać ryzyka związane z przyszłymi zobowiązaniami, ale nie usuwa automatycznie odpowiedzialności za długi powstałe wcześniej ani skutków ustanowionych hipotek i poręczeń.
Czy można sprzedać nieruchomość z hipoteką?
Tak, ale wymaga to odpowiedniego rozliczenia z wierzycielem i uzgodnienia warunków zwolnienia nieruchomości spod hipoteki. Należy też uwzględnić ograniczenia dotyczące obrotu ziemią rolną.
Ile trwa oddłużanie gospodarstwa?
Dobrowolne negocjacje mogą potrwać od kilku tygodni do kilku miesięcy. Postępowania sądowe i formalna restrukturyzacja mogą trwać dłużej. Czas zależy od liczby wierzycieli, kompletności dokumentacji i stopnia skomplikowania sprawy.
Czy Przystanek Prawnik gwarantuje umorzenie długu?
Nie. Wynik zależy od sytuacji gospodarstwa, rodzaju zobowiązań, zabezpieczeń i decyzji wierzycieli lub sądu. Pomoc prawna służy przygotowaniu strategii, prowadzeniu negocjacji i ograniczaniu ryzyka, ale nie może gwarantować konkretnego rezultatu.
Najważniejszy krok: działanie zanim majątek zostanie sprzedany
Im wcześniej zostanie przeprowadzony audyt zadłużenia, tym więcej dostępnych rozwiązań. Przed wypowiedzeniem kredytu można negocjować zmianę harmonogramu. Po wypowiedzeniu nadal możliwa jest ugoda. Po wszczęciu egzekucji trzeba połączyć negocjacje z obroną proceduralną. Po sprzedaży majątku możliwości odzyskania kontroli są już bardzo ograniczone.
Przystanek Prawnik pomaga uporządkować zadłużenie, ocenić ryzyka, przygotować propozycje dla wierzycieli oraz dobrać rozwiązanie odpowiednie do sytuacji prawnej i ekonomicznej gospodarstwa. Pierwszym celem jest powstrzymanie chaosu decyzyjnego. Kolejnym – stworzenie planu, który pozwoli spłacać zobowiązania bez niekontrolowanej utraty majątku potrzebnego do dalszej produkcji.
Treść ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej. Dostępność instrumentów pomocowych oraz skutki poszczególnych procedur należy każdorazowo sprawdzić według aktualnego stanu prawnego i sytuacji konkretnego gospodarstwa.
 4 comments
